MOABY JOURNAL Rechtliches
Elektronische Kassen sollen Standard werden: Was der BMF-Regierungsentwurf vom 23. September 2026 für Betriebe bedeutet
Die Bundesregierung plant elektronische Kassen ab 2028. Was Umsatzgrenzen, digitale Belege und neue Fristen für deinen Betrieb in Handel, Gastro oder Beauty bedeuten.

Das erwartet dich in diesem Artikel 25 Abschnitte · Direkt zum Thema springen
Die elektronische Kassenpflicht ab 2028 ist einen Schritt näher gerückt. Am 23. September 2026 hat das Bundeskabinett den BMF-Entwurf zum Zweiten Kassengesetz beschlossen. Geplant sind elektronische Aufzeichnungssysteme für bestimmte Betriebe mit mehr als 100.000 Euro Gesamtumsatz und ein digitaler Beleg als Standard. Für Gastronomie, Einzelhandel und Dienstleister wird damit die Frage konkret: Passt die heutige Kassenführung noch zum künftigen Betrieb?
Der Kabinettsbeschluss ist noch kein verabschiedetes Gesetz. Dieser Beitrag erläutert den Regierungsentwurf mit Stand 25. September 2026. Er unterscheidet die geplanten Änderungen von den bereits geltenden Pflichten und zeigt, welche Vorbereitungen jetzt sinnvoll sind. Den Beschluss bestätigt die BMF-Pressemitteilung vom 23. September 2026.
Das Wichtigste auf einen Blick: Geplant ist eine Kassenpflicht bei mehr als 100.000 Euro Gesamtumsatz pro Kalenderjahr. Für Betriebe mit angenommenen Barzahlungen und weniger als 12.000 Euro Barumsatz sieht der Entwurf eine Ausnahme vor. Für den Start am 1. Januar 2028 ist bereits das Umsatzjahr 2026 relevant. Digitale Belege sollen ab 2028 zum Standard werden. Bundestag und Bundesrat müssen das Gesetzgebungsverfahren noch abschließen.
Zur Einordnung: Unsere zentrale Übersicht zu Kassenpflichten stellt diesen Entwurf neben geltende Kassenregeln, E-Rechnungsfristen und die Pläne zur Zahlungsannahme. So siehst du, was bereits zu erledigen ist und was noch vom Gesetzgebungsverfahren abhängt.
Was hat das Bundeskabinett zur Kassenpflicht beschlossen?
Der offizielle Titel lautet: Entwurf eines Gesetzes zur Fortentwicklung von Kassenaufzeichnungen und zur Bekämpfung von Steuerhinterziehung sowie zur weiteren Digitalisierung handels- und steuerrechtlicher Aufzeichnungen. Das BMF führt das Vorhaben auch als Zweites Kassengesetz.
Für deinen Kassenalltag sind vor allem drei Änderungen relevant:
- Elektronische Kasse statt offener Ladenkasse: Wer die Voraussetzungen erfüllt und unter keine Ausnahme fällt, soll ein elektronisches Aufzeichnungssystem nach § 146a AO und der KassenSichV verwenden müssen.
- Digitaler Beleg: Die bisherige Belegausgabepflicht soll durch eine elektronische Belegbereitstellungspflicht ersetzt werden.
- Kontrollen und Sanktionen: Der Entwurf erweitert unter anderem die Zuständigkeit für Kassen-Nachschauen und schafft neue Tatbestände für Belegverstöße und Manipulationsprogramme.
Maßgeblich ist der Regierungsentwurf auf der BMF-Seite zum Gesetzgebungsverfahren. Der dort ebenfalls veröffentlichte Referentenentwurf vom August ist eine frühere Fassung. Bei Fristen und Paragrafen lohnt sich dieser Unterschied besonders.
Wen betrifft die elektronische Kassenpflicht ab 2028?
Mehr als 100.000 Euro Gesamtumsatz
Nach dem vorgesehenen § 146b Absatz 1 AO-E sollen Steuerpflichtige erfasst werden, die einen gewerblichen oder land- und forstwirtschaftlichen Betrieb unterhalten oder freiberuflich tätig sind und deren Gesamtumsatz 100.000 Euro im Kalenderjahr überschreitet. „AO-E“ bezeichnet dabei die Abgabenordnung in der Entwurfsfassung.
Die Grenze bezieht sich auf den Gesamtumsatz im Sinne des § 19 Absatz 2 Satz 1 UStG. Gemeint sind weder der Gewinn noch allein die Einnahmen aus Barzahlungen. Genau 100.000 Euro überschreiten die Grenze noch nicht. Lass den maßgeblichen Gesamtumsatz aus deinen steuerlichen Aufzeichnungen bestimmen, statt einfach einen Wert vom Zahlungsdienstleister oder den Kontoeingang zu übernehmen.
Ausnahme bei weniger als 12.000 Euro Barumsatz
Der Regierungsentwurf nimmt Steuerpflichtige aus, die Barzahlungen annehmen und deren Umsatz mit Bargeld unter 12.000 Euro im Kalenderjahr liegt. Deshalb reicht ein Gesamtumsatz über 100.000 Euro allein nicht für die Beurteilung. Bei genau 12.000 Euro ist diese ausdrücklich formulierte Ausnahme nicht erfüllt.
Zusätzlich sind Befreiungen im Einzelfall nach § 148 AO und weitere Ausnahmen durch Rechtsverordnung vorgesehen. Ob etwa ein bestimmter Marktstand oder eine Vertrauenskasse befreit wird, sollte deshalb anhand der späteren endgültigen Regelung geprüft werden. Eine pauschale Ausnahme für jede mobile oder kleine Verkaufsstelle ergibt sich daraus nicht. Grundlage: Regierungsentwurf, § 146b AO-E, Seiten 4–5.
Drei Beispiele für die Umsatzprüfung
Die folgenden fiktiven Jahreswerte zeigen nur die Schwellenprüfung. Weitere Ausnahmen und der individuelle Beginn müssen zusätzlich geprüft werden.
| Betrieb | Gesamtumsatz | Barumsatz | Einordnung nach dem Entwurf |
|---|---|---|---|
| Café | 180.000 € | 55.000 € | Umsatzgrenze überschritten; Bargeldausnahme greift nicht. |
| Studio | 140.000 € | 8.000 € | Bargeldausnahme greift trotz höheren Gesamtumsatzes. |
| Kleiner Laden | 95.000 € | 40.000 € | Gesamtumsatzgrenze nicht überschritten. |
Die Beispiele zeigen: Entscheidend sind die tatsächlichen Zahlen deines Betriebs, nicht allein die Branche oder die Zahl der Beschäftigten.
Welche Fristen sieht der Regierungsentwurf vor?
Bereits 2026 ist für den geplanten Beginn am 1. Januar 2028 relevant. Artikel 4 des Regierungsentwurfs unterscheidet zwischen der erstmaligen Anwendung und einem späteren Überschreiten der Umsatzgrenzen.
| Situation | Vorgesehener Beginn |
|---|---|
| Die Umsatzgrenzen nach § 146b Absatz 1 AO-E werden 2026 überschritten. | 1. Januar 2028, sofern die Voraussetzungen vorliegen und keine Befreiung greift. |
| Die Grenzen werden erstmals 2027 überschritten. | 1. Juli 2028. |
| Die Grenzen werden erstmals 2028 oder später überschritten. | 1. Juli des jeweiligen Folgejahres. |
| Elektronische Belegbereitstellung nach der neuen Regelung | Grundsätzlich ab 1. Januar 2028. |
Die Termine ergeben sich aus § 146b Absatz 3 AO-E und den Übergangsregelungen in Artikel 4, Artikel 101a Absätze 2 bis 4 und 7 EGAO-E. Wer 2026 bereits über den Grenzen liegt, sollte deshalb nicht erst den Jahresabschluss 2027 abwarten. Regierungsentwurf, Seiten 4 und 9–10.
Auch für das Ende der Pflicht gibt es eine Regel: Sind ihre Voraussetzungen nicht mehr erfüllt, soll sie mit Ablauf des zweiten aufeinanderfolgenden Kalenderjahres ohne erfüllte Voraussetzungen enden. Ein einzelnes schwächeres Umsatzjahr würde also nicht automatisch den sofortigen Wechsel zurück zur offenen Ladenkasse erlauben.
Digitaler Beleg statt Papierbon: Was soll sich ändern?
Elektronische Bereitstellung als Standard
Ab dem 1. Januar 2028 soll ein elektronischer Beleg in einem standardisierten Datenformat unmittelbar im Zusammenhang mit dem Geschäftsvorfall bereitgestellt werden. Das sieht die Neufassung von § 146a Absatz 2 AO-E vor. Gäste und Kunden müssen den Beleg nach der BMF-Erläuterung zu digitalen Kassen und Belegen nicht entgegennehmen.
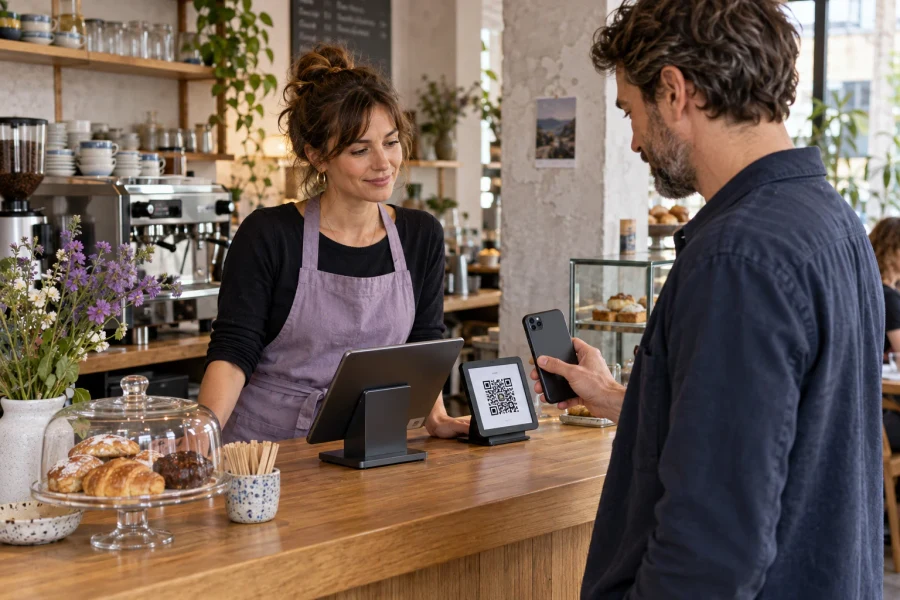
Für den Alltag kann ein QR-Code am Kundendisplay den Abruf erleichtern. Entscheidend ist, dass darüber der zum Verkauf gehörende Beleg erreichbar ist. Ein allgemeiner QR-Code zur Speisekarte oder zur Startseite deines Shops erfüllt diesen Zweck nicht. Lass dir den kompletten Ablauf vorführen: Verkauf abschließen, Beleg öffnen, speichern und einem Vorgang zuordnen.
Digitale Bons sind schon heute möglich
Die heutige Belegpflicht bedeutet nicht, dass jeder Bon zwingend auf Papier ausgegeben werden muss. Nach dem geltenden § 6 KassenSichV ist mit Zustimmung des Empfängers bereits ein elektronischer Beleg in einem standardisierten Datenformat möglich. Neu wäre der vorgesehene Wechsel zur elektronischen Bereitstellung als gesetzlichem Standard.
Papier bleibt für bestimmte Fälle relevant
Andere gesetzliche Ansprüche bleiben unberührt. § 368 BGB regelt beispielsweise die schriftliche Quittung auf Verlangen. Aus dem geplanten Ende der automatischen Papierausgabe folgt daher kein allgemeines Papierverbot.
Außerdem enthält der Entwurf eine besondere Übergangsregel bis 31. Dezember 2032 für bestimmte elektronische Aufzeichnungssysteme, die zugleich Anforderungen der EU-Richtlinie über nichtselbsttätige Waagen erfüllen müssen. Wer eine Kasse mit entsprechender Waage betreibt, sollte diese Sonderregel gezielt mit dem Anbieter prüfen. Regierungsentwurf, Artikel 4, Artikel 101a Absatz 11 EGAO-E, Seite 10.
Welche Kontrollen und Bußgelder sind vorgesehen?
Die Reform verbindet die geplante Kassenpflicht mit neuen Kontroll- und Sanktionsregeln. Dabei müssen die einzelnen Tatbestände getrennt betrachtet werden.
Kassen-Nachschau auch am Einsatzort
Der Regierungsentwurf verschiebt die heutige Kassen-Nachschau zunächst von § 146b AO in § 146d AO-E; ab 2029 ist § 146e AO-E vorgesehen. Zusätzlich soll eine Finanzbehörde eine Nachschau durchführen können, wenn der Betrieb in ihrem Bezirk kassiert beziehungsweise eine entsprechende Tätigkeit ausübt. Das ist insbesondere für fahrende Händler, Foodtrucks und wechselnde Veranstaltungsorte relevant. Das zuständige Finanzamt soll über das Ergebnis informiert werden. Regierungsentwurf, Seiten 5 und 8–10.
Bis zu 25.000 Euro bei bestimmten Kassenverstößen
Der Entwurf erweitert § 379 Absatz 1 Satz 1 Nummer 4 AO um das Nichtverwenden eines vorgeschriebenen Systems. Unter den gesetzlichen Voraussetzungen fällt dieser Tatbestand in den Bußgeldrahmen von bis zu 25.000 Euro. Für die neue Ordnungswidrigkeit zur Belegbereitstellung ist dagegen über § 379 Absatz 2 Nummer 1g und Absatz 4 ein Rahmen von bis zu 5.000 Euro vorgesehen. Höchstbeträge sind keine automatische Strafe für jeden Fehler. Regierungsentwurf, Seiten 7–8, in Verbindung mit § 379 AO.
Zusätzlich soll § 374a AO-E den Einsatz und das gewerbsmäßige Inverkehrbringen von Manipulationsprogrammen unter Strafe stellen. Hier geht es um gezielte Eingriffe in Kassenaufzeichnungen und TSE-Daten, nicht um einen gewöhnlichen Bedienfehler.
Verzögerungsgeld und Schätzung richtig einordnen
Ein Betrag von 2.500 bis 250.000 Euro ist kein pauschales neues Bußgeld für eine fehlende elektronische Kasse. Der geltende § 146 Absatz 2c AO betrifft ein Verzögerungsgeld unter eigenen Voraussetzungen und formuliert eine Kann-Regelung. Der Regierungsentwurf macht daraus keine generelle automatische Sanktion bei jeder Kassen-Nachschau. § 146 AO.
Davon zu unterscheiden ist eine Schätzung nach § 162 AO, wenn Besteuerungsgrundlagen nicht ermittelt oder berechnet werden können. Fehlende oder unzuverlässige Aufzeichnungen können dabei relevant sein. Eine feste Nachzahlung lässt sich aus einem formellen Mangel allein nicht ableiten. Für deinen Betrieb zählt deshalb vor allem, Vorgänge vollständig zu erfassen und Daten tatsächlich bereitstellen zu können.
Was bedeutet das für Gastronomie, Handel und Beauty?
Für ein Restaurant oder Café sollte die Umstellung den gesamten Service abbilden: Bestellungen, geteilte Rechnungen, Trinkgelder, Stornos und Tagesabschluss. Teste die digitale Belegausgabe auch dann, wenn mehrere Gäste gleichzeitig bezahlen. Ein neues Display hilft wenig, wenn das Team den richtigen Beleg nicht zuordnen kann.
Im Einzelhandel gehören Retouren, Rabatte, unterschiedliche Zahlarten und gegebenenfalls Waagen in den Systemcheck. Prüfe außerdem, welche Verbindungen zu Warenwirtschaft und Buchhaltung benötigt werden. Eine Kasse sollte zum Verkaufsablauf passen und nicht nur die technische Mindestanforderung erfüllen.
Für Friseure, Beauty- und Wellnessstudios ist zunächst die Trennung von Gesamtumsatz und Barumsatz wichtig. Anschließend geht es um die Buchung von Leistungen, Produktverkäufen, Gutscheinen und Anzahlungen. Die Branche allein entscheidet nicht über die Kassenpflicht.
Wer bereits eine elektronische Kasse nutzt, sollte deren Zustand jetzt prüfen. Die heutigen Anforderungen an vollständige Aufzeichnungen und die Absicherung durch eine zertifizierte TSE ergeben sich bereits aus § 146a AO. Der geplante Start 2028 ist keine neue Schonfrist für bestehende elektronische Systeme.
Checkliste: So bereitest du deinen Betrieb vor
- Umsätze prüfen: Ermittle den maßgeblichen Gesamtumsatz und den Barumsatz für 2026. Plane anschließend 2027 und den möglichen Umstellungstermin.
- Ausnahmen klären: Besprich mit deiner Steuerberatung, ob die Bargeldausnahme oder eine spätere Befreiung für deinen Betrieb relevant ist.
- Kasse erfassen: Dokumentiere Software, Geräte, TSE, Zahlarten und benötigte Anbindungen. Prüfe vorhandene Geräte auf tatsächliche Kompatibilität.
- Exporte vorführen lassen: Teste die Bereitstellung der Kassen- und TSE-Daten. Unser Ratgeber erklärt die Aufgaben von TSE, DSFinV-K und GoBD.
- Belegablauf testen: Prüfe digitalen Abruf, Zuordnung, Speichern und den Umgang mit einem verlangten Papierbeleg.
- Meldung und Dokumentation einplanen: Halte Seriennummern, Zuständigkeiten und Abläufe fest. Die bereits geltende Kassenmeldepflicht gehört zur Einrichtung dazu.
- Team und Wechsel vorbereiten: Plane Stammdatenübernahme, Schulung, Testbetrieb sowie die Aufbewahrung der bisherigen Aufzeichnungen. Vergleiche auch laufende Kosten und Vertragsbedingungen.
Das Ziel ist ein belastbarer Ablauf vom ersten Verkauf bis zum Datenexport. Damit kannst du die spätere endgültige Rechtslage gezielt mit deinem vorhandenen Setup abgleichen.
Wie unterstützt moaby bei der Umstellung?
moaby verbindet Kassenfunktionen mit einer Cloud-TSE von fiskaly sowie Verwaltungs- und Auswertungsmöglichkeiten. Welche Geräte, Anbindungen und Funktionen zu deinem Betrieb passen, klären wir bei der Einrichtung. Die Produktübersicht zeigt dir die einzelnen Bereiche.
TSE- und DSFinV-K-Exporte sowie der eigene Steuerberaterzugang gehören zum Enterprise-Paket. Vergleiche die moaby-Pakete und Leistungen und lass dir den benötigten Datenzugang sowie den Belegablauf konkret zeigen. Eine Softwarefunktion ersetzt weder vollständige Buchungen noch die Verantwortung für deine Kassenführung.
Du möchtest deinen Wechsel vorbereiten? Im Kassen-Konfigurator stellst du deinen Bedarf zusammen. In einer persönlichen Demo besprechen wir deine Abläufe, vorhandene Geräte und die nächsten Schritte.
Häufige Fragen zur Kassenpflicht 2028
Ist die elektronische Kassenpflicht bereits Gesetz?
Mit Stand 25. September 2026 liegt der vom Kabinett beschlossene Regierungsentwurf vor. Das parlamentarische Verfahren ist noch nicht abgeschlossen. Die hier beschriebenen neuen Pflichten und Fristen sind deshalb geplante Regelungen.
Muss jeder Betrieb mit 100.000 Euro Umsatz eine Kasse kaufen?
Nein. Der Entwurf verlangt ein Überschreiten der Gesamtumsatzgrenze; genau 100.000 Euro reichen dafür nicht aus. Außerdem sind insbesondere die Ausnahme bei weniger als 12.000 Euro Barumsatz und mögliche weitere Befreiungen zu prüfen. Eine bestehende geeignete elektronische Kasse muss nicht allein wegen des neuen Gesetzes ersetzt werden.
Entscheidet der Umsatz 2026 oder 2027?
Für den vorgesehenen Beginn am 1. Januar 2028 verweist die Übergangsregel auf 2026. Werden die Grenzen erstmals 2027 überschritten, sieht der Entwurf den 1. Juli 2028 vor. Bei erstmaligem Überschreiten in späteren Jahren ist jeweils der 1. Juli des Folgejahres vorgesehen.
Darf ich weiterhin Bargeld annehmen?
Die geplante Kassenpflicht regelt die Aufzeichnung von Geschäftsvorfällen. Aus ihr folgt kein Bargeldverbot. Auch die Frage einer Pflicht zur Annahme elektronischer Zahlungen ist ein eigenes Thema; dazu findest du unseren Beitrag zu den Plänen für eine Kartenzahlungspflicht.
Reicht ein Kartenterminal als elektronische Kasse?
Ein reines Zahlungsgerät reicht dafür nicht. Das eingesetzte System muss die erforderlichen Kassenaufzeichnungen, die technische Absicherung und die Datenbereitstellung ermöglichen. Ein kombiniertes Gerät kann diese Funktionen abdecken, wenn die entsprechende Kassensoftware und Anbindung vorhanden sind.
Muss ich alle Papierbons abschaffen?
Nein. Geplant ist die elektronische Belegbereitstellung als Standard ab 2028. Andere gesetzliche Ansprüche, etwa auf eine schriftliche Quittung, bleiben unberührt. Für bestimmte Systeme mit Waagen enthält der Entwurf zudem eine besondere Übergangsregel.
Quellen und Stand
- BMF: Kabinettsbeschluss vom 23. September 2026.
- BMF: Regierungsentwurf zum Zweiten Kassengesetz, insbesondere Seiten 4–10.
- BMF: Verfahrensstand und Entwurfsfassungen.
Redaktioneller Stand: 25. September 2026. Querverweise ergänzt am 29. September 2026. Der Beitrag dient der allgemeinen Orientierung. Die Einordnung deines Betriebs und seiner Umsätze solltest du mit deiner Steuerberatung abstimmen.